借入一覧表の作り方|会社名・金利・残高・返済日を整理しよう

カードローンやクレジットカードのリボ払い、キャッシングなど、複数の借入を利用していると、 「どこからいくら借りているのか」 「今月は合計いくら返済する必要があるのか」 が分かりにくくなることがあります。
借入先ごとの公式アプリや会員ページを見れば、それぞれの借入残高や返済日は確認できます。
しかし、情報が複数の場所に分散していると、
- 現在の借入総額
- 毎月の返済総額
- 借入先ごとの金利
- 返済日の集中状況
- どの借入を優先して返済するか
まで一度に把握するのは難しくなります。
そこで役立つのが、すべての借入情報を一か所にまとめた「借入一覧表」です。
この記事では、借入一覧表へ記録する項目や作り方、Excel・Googleスプレッドシート・紙で管理する方法に加えて、 実際にPayRhythm(ペイリズム)へ複数の借入を登録した画面も使いながら、借入を一覧化する方法を紹介します。
借入一覧表とは
借入一覧表とは、現在利用しているカードローン、リボ払い、キャッシング、各種ローンなどの情報を、ひとつの表へまとめたものです。
一般的には、次の情報を記録します。
- 借入先の会社名
- 借入の種類
- 現在の借入残高
- 適用金利
- 毎月の返済額
- 返済日
- 返済方法
- 最終確認日
借入一覧表を作る目的は、単に契約先を記録することではありません。
次のような質問に、すぐ答えられる状態を作ることが目的です。
- 現在の借入総額はいくらか
- 今月の返済総額はいくらか
- 次に返済日を迎える借入はどれか
- 金利が最も高い借入はどれか
- 残高が最も少ない借入はどれか
- 登録している情報はいつ確認したものか
これらを把握できると、毎月の返済管理だけでなく、返済計画の見直しにも役立ちます。
借入一覧表を作る5つのメリット
1.借入総額を把握できる
借入先ごとの残高だけを確認していると、全体でいくら借りているのか把握しにくくなります。
たとえば、次の3つの借入があるとします。
| 借入先 | 現在の借入残高 |
|---|---|
| A社カードローン | 380,000円 |
| B銀行カードローン | 620,000円 |
| Cカードのリボ払い | 240,000円 |
| 合計 | 1,240,000円 |
それぞれの借入だけを見ていると全体像が分かりにくくても、一覧にすると現在の借入総額が124万円であることがすぐに分かります。
現在の借入総額を把握することは、完済までの期間や毎月必要な返済額を考えるための第一歩です。
2.毎月の返済総額が分かる
借入一覧表には、各借入先の毎月の返済額も記録します。
| 借入先 | 毎月の返済額 |
|---|---|
| A社カードローン | 12,000円 |
| B銀行カードローン | 15,000円 |
| Cカードのリボ払い | 10,000円 |
| 合計 | 37,000円 |
この場合、少なくとも毎月37,000円を返済資金として確保する必要があります。
返済日が別々でも、月単位の合計額が分かっていれば、給料日に返済資金を先に確保するなどの対応がしやすくなります。
3.返済日をまとめて確認できる
複数の借入があると、返済日が5日、10日、27日、月末などに分かれることがあります。
借入一覧表へ返済日を記録すると、 いつ・どの借入先へ・いくら必要なのかを確認しやすくなります。
返済日だけでなく、引落口座へお金を準備する「資金準備日」も決めておくと管理しやすくなります。
4.金利を比較できる
一覧表に適用金利を記録すると、借入先ごとの条件を比較できます。
追加返済を検討する場合には、
- 金利が高い借入から優先する
- 残高が少ない借入から完済する
- 毎月の返済負担が大きい借入を確認する
など複数の考え方があります。
どの方法を検討する場合でも、まず残高・金利・返済額を一覧化しておくと比較しやすくなります。
5.借入の確認漏れを減らせる
カードローン、ショッピングリボ、キャッシング、自動車ローンなどが混在していると、一部の契約を見落とす場合があります。
借入の種類ごとに洗い出して一覧化することで、確認漏れを防ぎやすくなります。
借入一覧表に入れる基本項目
借入一覧表には、最低限、次の項目を用意します。
| 項目 | 記録する内容 |
|---|---|
| 借入先 | 金融機関、消費者金融、カード会社など |
| 借入種類 | カードローン、リボ払い、キャッシングなど |
| 現在残高 | 確認日時点の借入残高 |
| 適用金利 | 現在適用されている金利または手数料率 |
| 毎月の返済額 | 当月または通常月の約定返済額 |
| 返済日 | 契約上の返済期日 |
| 返済方法 | 口座引落、銀行振込、ATMなど |
| 引落口座 | 返済に利用する口座 |
| 最終確認日 | 残高や返済額を確認した日 |
| メモ | 追加借入、追加返済、条件変更など |
特に重要なのが、現在残高と最終確認日をセットで管理することです。
「残高30万円」と記録されていても、それが今日確認した残高なのか、数か月前の残高なのかによって意味が変わります。
借入残高は、毎月の返済、追加利用、利息、手数料などによって変動します。
できるだけ各契約先の公式情報を同じタイミングで確認し、一覧へ反映してください。
あると便利な追加項目
返済前残高
その月の返済が行われる前の残高です。
返済後残高と比較すると、実際に残高がどの程度変わったか確認できます。
実際の返済額
予定していた返済額ではなく、実際に返済した金額を記録します。
追加返済をした月など、通常と異なる返済額になった月を振り返りやすくなります。
返済後残高
返済が契約先の公式画面へ反映された後の借入残高です。
毎月1万円を返済しても、借入残高が必ず1万円減るとは限りません。
返済額の一部が利息などに充てられる場合があるため、返済後は契約先に表示された最新残高を確認します。
追加利用額
返済後に再びカードローンを利用した場合や、リボ払いへ新しい利用分が加わった場合などに記録します。
追加返済額
通常の返済とは別に返済した金額を記録します。
追加返済前後の残高や完済目安を比較するときにも役立ちます。
完済予定の目安
借入残高、金利、毎月の返済額をもとに、完済までのおおよその期間を記録します。
返済シミュレーションを使えば、完済までの期間や利息負担の目安を確認できます。
ただし、シミュレーション結果はあくまで入力条件に基づく目安です。
借入一覧表の作り方
手順1.現在の借入をすべて洗い出す
まず、現在返済している借入や分割払いを確認します。
- 銀行カードローン
- 消費者金融
- ショッピングリボ
- キャッシング
- 自動車・バイクローン
- その他のローン
同じカード会社でも、ショッピングリボとキャッシングなど、別の残高として管理されている場合があります。
その場合は1件にまとめず、別々に記録すると分かりやすくなります。
手順2.各契約先の公式情報を確認する
借入一覧表は記憶だけで作らないようにします。
次の情報を確認してください。
- 契約先の公式アプリ
- Web会員ページ
- 利用明細
- 返済予定表
- 契約書
- 銀行口座の引落履歴
借入残高は、できるだけ同じ日に確認します。
手順3.会社名と借入種類を入力する
| 借入先 | 借入種類 |
|---|---|
| A社 | 消費者金融カードローン |
| B銀行 | 銀行カードローン |
| Cカード | ショッピングリボ |
| Cカード | キャッシング |
同じ会社から複数の商品を利用している場合は、商品ごとに分けると管理しやすくなります。
手順4.現在の借入残高を入力する
一覧表には、現在返済が終わっていない借入残高・利用残高を入力します。
| 表示項目 | 主な意味 |
|---|---|
| 借入残高・利用残高 | 現在返済が終わっていない残高 |
| 利用限度額 | 契約上利用できる上限 |
| 利用可能額 | 現在追加利用できる金額 |
| 次回返済額 | 次の返済日に必要な金額 |
| 一括返済額 | 指定日に全額返済する場合に必要な金額 |
利用限度額が100万円でも、現在100万円を借りているとは限りません。
手順5.適用金利を入力する
商品ページに掲載されている「年3.0%~18.0%」などの金利幅ではなく、自分の契約に現在適用されている金利を確認します。
手順6.毎月の返済額を入力する
各借入の次回返済額や通常の毎月返済額を記録します。
残高に応じて毎月の返済額が変わる契約もあるため、前月と同じとは限りません。
手順7.返済日と返済方法を入力する
| 借入先 | 返済日 | 返済方法 |
|---|---|---|
| A社 | 毎月5日 | 口座引落 |
| B銀行 | 毎月10日 | ATM |
| Cカード | 毎月27日 | 口座引落 |
休日に当たった場合の扱いなどは契約先によって異なるため、公式情報を確認してください。
手順8.最終確認日を入力する
借入残高、金利、返済額などを確認した日も記録します。
たとえば、
2026年8月19日確認
のように記録しておけば、現在の情報が古くなっていないか判断しやすくなります。
手順9.合計欄を作る
一覧表の下には、
- 借入残高合計
- 毎月返済額合計
- 当月返済額合計
- 追加返済額合計
などを表示します。
ExcelやGoogleスプレッドシートなら、SUM関数を使って自動計算できます。
借入一覧表の記入例
簡易的な一覧表を作ると、次のようになります。
| 借入先 | 種類 | 残高 | 金利 | 毎月返済額 | 返済日 | 最終確認日 |
|---|---|---|---|---|---|---|
| A社 | 消費者金融 | 380,000円 | 年18.0% | 12,000円 | 5日 | 8月19日 |
| B銀行 | カードローン | 620,000円 | 年14.0% | 15,000円 | 10日 | 8月19日 |
| Cカード | リボ払い | 240,000円 | 年15.0%相当 | 10,000円 | 27日 | 8月19日 |
| 合計 | - | 1,240,000円 | - | 37,000円 | - | - |
この表を見ると、
- 借入総額:1,240,000円
- 毎月返済額:37,000円
- 返済日:5日・10日・27日
であることがすぐに分かります。
実際にPayRhythmへ借入を登録するとどう見える?
Excelや紙で一覧表を作る方法のほか、PayRhythmでは返済管理に必要な項目に沿って借入情報を登録できます。
たとえば、テスト用のモデルデータとして、
- 現在残高:380,000円
- 毎月返済額:12,000円
- 金利:年18.0%
- 返済日:毎月5日ごろ
などを登録すると、登録内容を次のように確認できます。
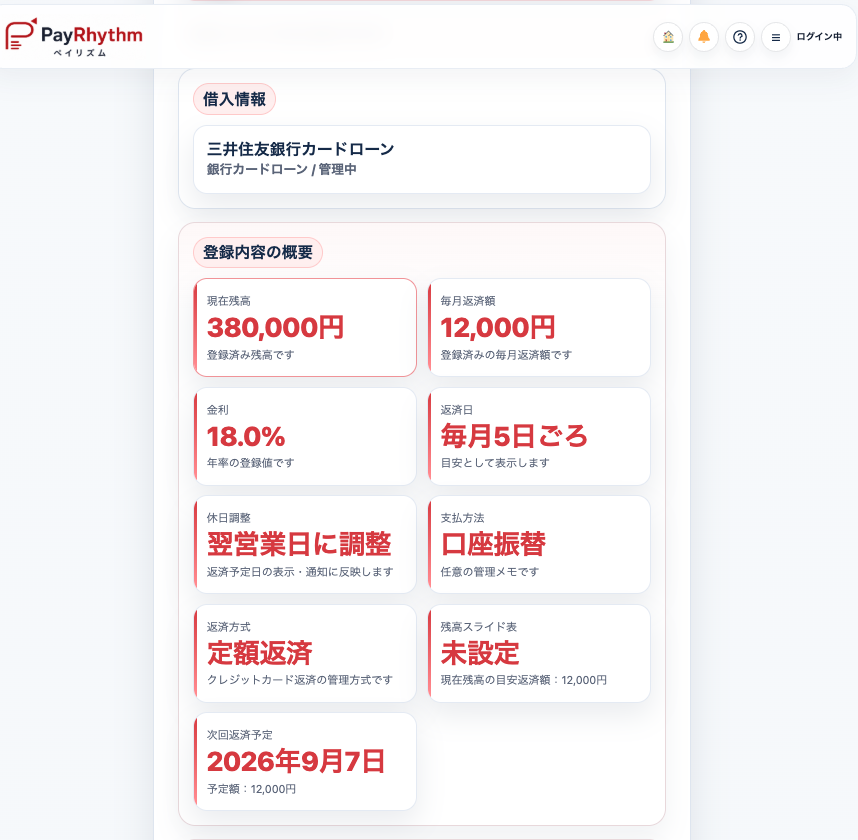
Excelでは、自分で列を作り、必要な情報をどこへ入力するか決める必要があります。
PayRhythmでは返済管理で使用する項目があらかじめ用意されているため、項目に沿って登録できます。
PayRhythmに複数の借入を登録した一覧画面
次は、テスト用のモデルアカウントへ6件の借入を登録した状態です。
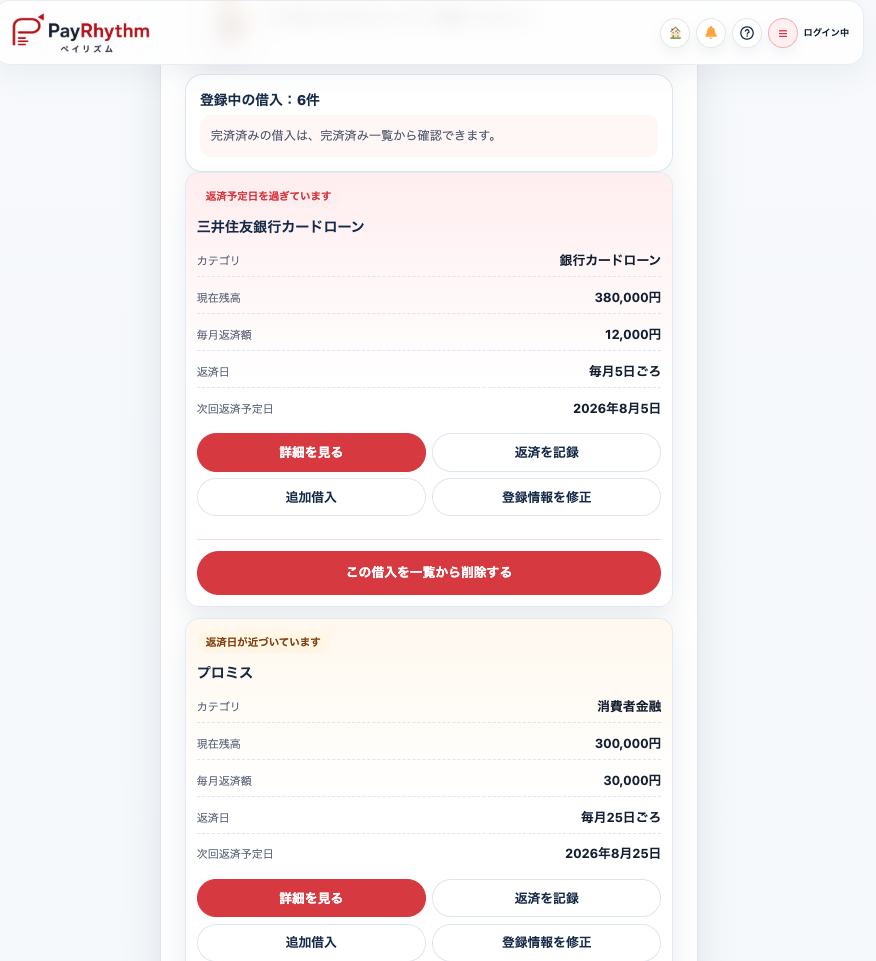
画面上部には「登録中の借入:6件」と表示され、現在管理している借入件数を確認できます。
各借入には、
- 借入先
- 借入カテゴリー
- 現在残高
- 毎月返済額
- 返済日
- 次回返済予定日
などが表示されます。
この画像では表示範囲の都合で2件のみ見えていますが、実際には同じモデルアカウントへ6件を登録しています。
借入件数が増えても、1件ごとに別のアプリや会員ページを開くのではなく、PayRhythm上の借入一覧から管理できます。
ExcelとPayRhythmでは何が違う?
ExcelとPayRhythmのどちらが必ず優れているというものではありません。
管理方法によって向いている使い方が異なります。
| 比較項目 | Excel・スプレッドシート | PayRhythm |
|---|---|---|
| 一覧項目 | 自分で列を作成する | 返済管理向けの項目が用意されている |
| 自由度 | 高い | 返済管理に必要な項目を中心に管理 |
| 合計計算 | 関数を自分で設定 | サービス内の管理画面で確認 |
| 返済予定 | 自分で記録 | 返済カレンダーと連携 |
| 返済記録 | 自分で列やシートを作る | 返済記録機能で管理 |
| 通知 | 別途設定が必要 | 返済日前の通知設定が可能 |
| 返済計画 | 自分で計算式を作る | 返済計画シミュレーターで確認 |
Excelは自由に項目を増やしたい場合に向いています。
一方、PayRhythmは借入一覧を作った後、その情報を返済予定・返済記録・シミュレーションなどへつなげて使いたい場合に利用できます。
Excelで借入一覧表を作る方法
Excelは、自由に項目や計算式を追加できるため、細かく管理したい場合に向いています。
Excelを使うメリット
- 借入残高や返済額を自動で合計できる
- 金利順や残高順に並べ替えられる
- フィルターを利用できる
- 月ごとにシートを分けられる
- 残高推移をグラフ化できる
Excelで用意する列
A列:借入先
B列:借入種類
C列:借入残高
D列:金利
E列:毎月返済額
F列:返済日
G列:返済方法
H列:最終確認日
I列:メモ
残高や返済額は数値として入力し、表示形式で「円」を設定すると合計しやすくなります。
Excelで管理する際の注意点
計算式を誤って削除すると、合計額が正しく表示されなくなることがあります。
また、銀行口座のログインID、パスワード、カード番号、暗証番号、ワンタイムパスワードなどは一覧表へ保存しないでください。
Googleスプレッドシートで作る方法
Googleスプレッドシートは、スマートフォンやパソコンから同じ一覧へアクセスできる点がメリットです。
ただし、借入情報を保存する場合は共有設定に注意してください。
原則として、自分だけが閲覧できる状態で管理します。
紙のノートで管理する方法
パソコンやアプリを使いたくない場合は、紙のノートでも一覧を作れます。
紙で管理するメリット
- すぐに始められる
- 操作を覚える必要がない
- 自分に必要な項目だけ記録できる
紙で管理する注意点
- 合計を手計算する必要がある
- 並べ替えが難しい
- 紛失時に第三者へ見られる可能性がある
- 外出先で確認しにくい
借入先が分からない場合の確認方法
過去に利用したローンやクレジット契約があり、現在どの会社と契約しているのか分からない場合があります。
まずは次のものを確認します。
- 銀行口座の引落履歴
- クレジットカードの請求明細
- メール
- 郵送物
- スマートフォンに入っている金融アプリ
- 過去の契約書
- ATM利用明細
それでも確認できない場合は、信用情報機関への情報開示を利用できる場合があります。
CICやJICCでは、加盟会社との契約内容や残高、支払状況などの信用情報を確認できます。
ただし、開示結果には重要な個人情報が含まれるため、取り扱いには十分注意してください。
借入一覧表を更新するタイミング
借入一覧表は、一度作って終わりではありません。
少なくとも月1回程度、同じタイミングで確認する方法があります。
また、次のような変化があった場合は、その都度更新します。
- 毎月の返済が反映されたとき
- 追加借入をしたとき
- 追加返済をしたとき
- 新しいローンを契約したとき
- 金利や毎月返済額が変わったとき
- クレジットカードの請求額が確定したとき
- 借入を完済したとき
借入一覧表を更新するときの注意点
返済額をそのまま残高から引かない
1万円を返済したからといって、借入残高が必ず1万円減るとは限りません。
返済後は、契約先の公式画面へ反映された最新残高を確認してください。
利用限度額を残高として入力しない
利用限度額は契約上利用できる上限であり、現在借りている金額とは異なります。
未確定の利用分も確認する
クレジットカードでは、明細や残高へまだ反映されていない利用分がある場合があります。
完済した借入は履歴として残す方法もある
完済した借入を一覧から完全に消すのではなく、「完済済み」として履歴を残しておけば、返済の進み具合を振り返ることができます。
なお、残高を完済することと、契約そのものを解約することは別の場合があります。
借入一覧と家計を一緒に確認する
借入一覧を作ると、毎月必要な返済額が分かります。
その返済額を無理なく継続できるか確認するためには、収入と生活費も一緒に整理することが重要です。
返済額だけを見ず、
- 家賃
- 食費
- 水道光熱費
- 通信費
- 保険料
- 交通費
- 教育費
- 医療費
- その他の固定費
なども含めて確認します。
毎月の収支が赤字になっている、返済資金を新しい借入で準備している、返済日までに必要な金額を用意できないといった状態であれば、一覧表の作成だけで解決しようとせず、契約先や公的な相談窓口への相談も検討してください。
PayRhythmで借入一覧を作った後にできること
PayRhythmでは、借入一覧を作るだけでなく、その情報を返済管理へ利用できます。
返済カレンダー
登録した返済予定を日付ごとに確認できます。
返済日前の通知
返済日が近づいたときに、返済予定を確認するきっかけとして通知を利用できます。
返済記録
実際に返済した日や金額を記録できます。
借入残高の更新
返済後に契約先で最新の残高を確認し、PayRhythmへ反映することで、現在の借入状況を管理できます。
返済優先度アドバイス
複数の借入について、金利・残高など複数の視点から返済の優先順位を確認できます。
返済計画シミュレーター
毎月の返済額へ追加する金額を設定し、完済時期や利息負担がどのように変わるか確認できます。
返済シミュレーションを実際のPayRhythm画面で確認したい方は、以下の記事も参考にしてください。
まとめ
借入一覧表を作るときは、
- 借入先
- 借入種類
- 現在の借入残高
- 適用金利
- 毎月の返済額
- 返済日
- 返済方法
- 最終確認日
を一つの一覧へまとめます。
重要なのは、一覧を一度作って終わりにせず、返済・追加利用・追加返済などで情報が変化したら更新することです。
ExcelやGoogleスプレッドシートなら自由に項目を作れます。
PayRhythmでは、返済管理向けの項目に沿って複数の借入を登録し、その後の返済予定・返済記録・返済シミュレーションなどへつなげることができます。
今回掲載したモデル画面では、PayRhythmへ6件の借入を登録し、借入一覧から現在残高や毎月返済額、返済日などを確認できる状態にしました。
複数の借入を管理している場合は、まず「今どこから・いくら借りていて・毎月いくら返しているのか」を一か所へ整理するところから始めてみてください。
PayRhythmで借入一覧を作成し、今月の返済予定を確認する
参考情報・参照資料
-
CIC「情報開示とは」
-
日本信用情報機構(JICC)「開示を申し込む」
-
日本信用情報機構(JICC)「信用情報の内容と登録期間」
-
日本貸金業協会「家計やりくりチェック」
-
日本貸金業協会「返済シミュレーション」
最終確認日:2026年8月5日
※記事内の借入一覧表は説明用のモデルケースです。
※一覧表には、金融機関のログインID、パスワード、暗証番号、カード番号、ワンタイムパスワードなどを記録しないでください。
※借入残高、金利、返済額とあわせて、情報を確認した日も記録してください。
執筆:PayRhythm編集部
内容確認:
PayRhythm運営事務局