借金の返済計画を立てる方法|借入残高と毎月の返済額を整理しよう

カードローンやリボ払いなどを返済していると、 「毎月いくら返せばいいのか」 「このままの返済額でいつ完済できるのか」 「余裕がある月はどの借入へ追加返済すればいいのか」 と迷うことがあります。
返済計画を立てるときに大切なのは、 最初からできるだけ大きな返済額を設定することではありません。
まず現在の借入状況と家計を整理し、
手取り収入
- 生活に必要な支出
- 急な出費に備えるお金
= 毎月返済へ使える金額
を確認します。
そのうえで、すべての借入の通常返済額を確保し、残った金額を追加返済へ回せるか検討します。
この記事では、無料の返済管理サービス PayRhythm(ペイリズム) を使った管理方法も交えながら、 3件の借入があるモデルケースについて、実際に毎月の返済計画を作るところまで 具体的に解説します。
返済計画とは「毎月いくら返すか」だけではない
返済計画というと、 「毎月5万円返す」 「3年以内に完済する」 など、返済額や完済時期だけを考えがちです。
しかし、実際には次の項目をセットで考える必要があります。
- 現在の借入残高
- 借入先ごとの金利
- 毎月の約定返済額
- 返済日
- 手取り収入
- 毎月の生活費・固定費
- 急な支出に備える資金
- 追加返済できる金額
- 完済までの期間
返済額を増やしても、生活費が不足して再び借入をすれば、安定して残高を減らしにくくなります。
そのため返済計画は、 「最短で返す計画」ではなく「継続できる範囲で残高を減らす計画」 として考えます。
返済計画を立てる5つのステップ
この記事では、次の順番で返済計画を作ります。
- 現在の借入をすべて整理する
- 毎月の家計を確認する
- 通常返済に必要な金額を確保する
- 追加返済できる金額と返済先を決める
- シミュレーションして継続可能か確認する
最後に、作った計画をカレンダーへ落とし込み、毎月の実績と比較します。
STEP1|現在の借入をすべて整理する
最初に、現在返済している借入をすべて確認します。
確認したい項目は、
- 借入先
- 現在残高
- 金利
- 毎月の返済額
- 返済日
です。
PayRhythmでは、複数の借入を1件ずつ登録して管理できます。
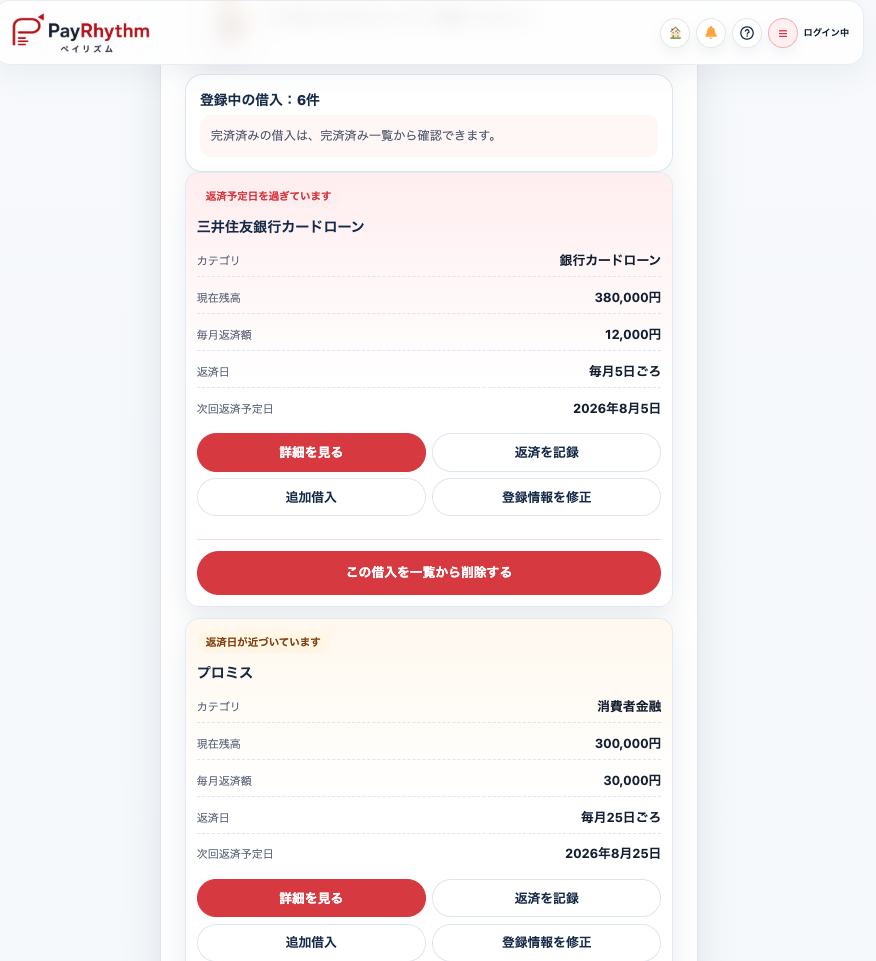
借入が複数ある場合は、記憶だけで整理せず、各契約先の公式アプリや会員ページで最新情報を確認してください。
今回の返済計画で使うモデルケース
ここからは、次の3件の借入があるケースで実際に返済計画を作ります。
| 借入先 | 残高 | 金利 | 通常返済額 |
|---|---|---|---|
| A社 | 400,000円 | 年18.0% | 12,000円 |
| B銀行 | 700,000円 | 年14.0% | 15,000円 |
| Cカード | 200,000円 | 年15.0% | 10,000円 |
| 合計 | 1,300,000円 | - | 37,000円 |
このモデルでは、
- 借入総額:130万円
- 毎月最低限必要な通常返済額:37,000円
となります。
※説明用のモデルケースであり、特定の商品・契約を示すものではありません。
STEP2|手取りから「返済へ使える金額」を計算する
次に、借入ではなく家計を確認します。
今回のモデルでは、次の家計とします。
| 項目 | 月額 |
|---|---|
| 手取り収入 | 250,000円 |
| 住居費 | 70,000円 |
| 食費 | 40,000円 |
| 水道光熱費 | 15,000円 |
| 通信費 | 10,000円 |
| 保険・交通費など | 25,000円 |
| その他生活費 | 20,000円 |
| 急な出費に備える資金 | 20,000円 |
| 合計 | 200,000円 |
手取り250,000円から、生活費と予備資金200,000円を差し引くと、
250,000円
- 200,000円
= 50,000円
となります。
今回のモデルでは、 毎月50,000円までを返済予算として検討できる とします。
ここで重要なのは、50,000円をすべて「追加返済できるお金」と考えないことです。
まず通常返済を確保します。
STEP3|すべての通常返済額を先に確保する
今回の3件の通常返済額は、
- A社:12,000円
- B銀行:15,000円
- Cカード:10,000円
なので合計37,000円です。
返済予算50,000円から通常返済分37,000円を差し引くと、
50,000円
- 37,000円
= 13,000円
となります。
つまり今回のモデルでは、 毎月13,000円を追加返済へ回せる可能性がある という計画になります。
| 内容 | 金額 |
|---|---|
| 毎月の返済予算 | 50,000円 |
| 通常返済額合計 | 37,000円 |
| 追加返済可能額 | 13,000円 |
STEP4|追加13,000円をどの借入へ回すか決める
次に、追加返済13,000円の返済先を決めます。
代表的な考え方には、
- 金利が高い借入を優先する
- 残高が少ない借入を優先して完済件数を減らす
- 残高と利息負担の両方を見る
などがあります。
今回のモデルでは、
| 借入先 | 残高 | 金利 |
|---|---|---|
| A社 | 400,000円 | 18.0% |
| B銀行 | 700,000円 | 14.0% |
| Cカード | 200,000円 | 15.0% |
となっています。
ここでは、利息負担を抑える方針として、 金利18.0%のA社へ13,000円を追加する 計画を作ります。
A社の通常返済額は12,000円なので、
通常返済12,000円
+ 追加返済13,000円
= 毎月25,000円
となります。
返済先を決めるときは1つの数字だけで判断しない
金利が高い借入を優先する方法は代表的な考え方のひとつですが、 必ずすべての人に同じ順番が適しているわけではありません。
PayRhythmでは、登録している複数の借入を比較するための「返済優先度アドバイス」を利用できます。
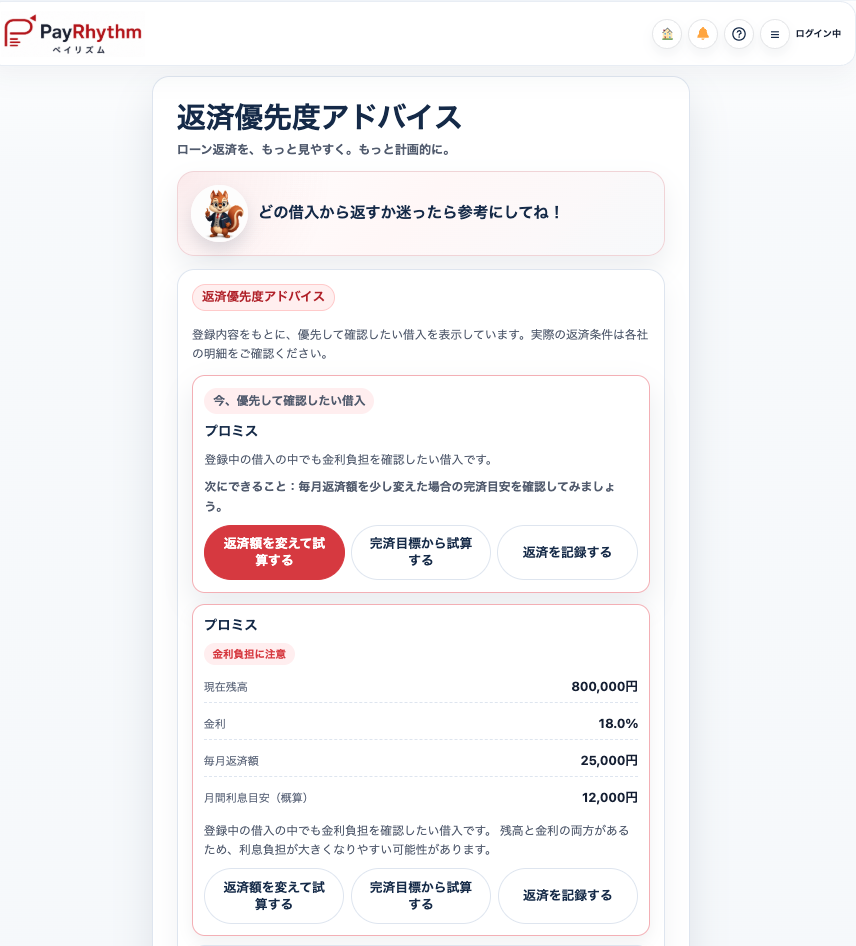
たとえば、
- 利息をできるだけ抑えたい
- 借入件数を早く減らしたい
- 残高が大きい借入を減らしたい
- 元金が減りにくい借入を見直したい
では、注目する借入が変わる可能性があります。
返済する順番の詳しい考え方については、以下の記事で実画面を使って比較しています。
今回の返済計画を1枚の表にすると
ここまでで、毎月の返済計画は次のようになります。
| 借入先 | 通常返済 | 追加返済 | 今月の返済計画 |
|---|---|---|---|
| A社 | 12,000円 | 13,000円 | 25,000円 |
| B銀行 | 15,000円 | 0円 | 15,000円 |
| Cカード | 10,000円 | 0円 | 10,000円 |
| 合計 | 37,000円 | 13,000円 | 50,000円 |
これで、
毎月の返済予算:50,000円
通常返済:37,000円
追加返済:13,000円
追加返済先:A社
という具体的な計画ができました。
STEP5|返済額を変えたらシミュレーションする
追加返済額を決めたら、その条件で完済までの変化を確認します。
PayRhythmでは返済計画シミュレーターを使い、 現在の毎月返済額へ追加する金額を入力して試算できます。
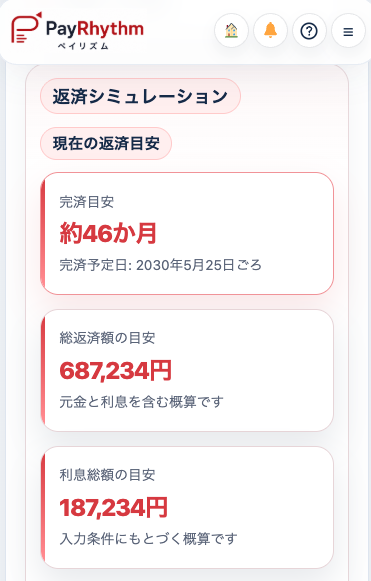
シミュレーションでは、
- 現在の返済額のまま
- 毎月3,000円追加
- 毎月5,000円追加
- 毎月10,000円追加
など複数の条件を比較すると、自分に合う返済額を考えやすくなります。
実際に返済額を増やすとどのくらい変わる?
別の検証では、 借入残高50万円・年18.0% という同一条件について、毎月返済額を変えてPayRhythmで比較しました。
| 毎月返済額 | 完済目安 | 利息総額の目安 |
|---|---|---|
| 15,000円 | 約47か月 | 198,657円 |
| 20,000円 | 約32か月 | 131,599円 |
| 25,000円 | 約24か月 | 99,022円 |
| 30,000円 | 約20か月 | 79,808円 |
今回のモデルとは借入条件が異なるため、この数字をそのまま今回の3社へ当てはめることはできません。
ただし、 返済額を変えると完済期間や利息負担がどの程度変わるのかを、実際に数字で比較してから返済額を決める ことの重要性が分かります。
この4パターンの実測結果は、以下の記事で各シミュレーション画面とともに紹介しています。
返済額は「最大額」ではなく「継続できる額」にする
今回のモデルでは、家計上50,000円を返済へ使える計算になりました。
しかし、
「今月は50,000円払えそうだから、毎月必ず50,000円返す」
と即決する必要はありません。
たとえば今後、
- 車検
- 税金
- 医療費
- 家電の買い替え
- 教育費
- 冠婚葬祭
などの支出が予定されているなら、その分も考慮します。
月によって余裕が変わる場合は、
- 通常返済37,000円は必ず確保する
- 追加返済は5,000円~13,000円の範囲で調整する
など、無理のない計画にする方法もあります。
追加返済は少額から試してもよい
「13,000円すべて追加するのは不安」という場合、最初から全額を追加する必要はありません。
PayRhythmでは別のモデルケースとして、借入残高50万円・年18.0%・現在返済額15,000円から、
- +3,000円
- +5,000円
- +10,000円
と増やした場合を比較しています。
| 追加額 | 完済目安 | 利息軽減額 |
|---|---|---|
| +3,000円 | 約37か月 | 46,780円 |
| +5,000円 | 約32か月 | 67,058円 |
| +10,000円 | 約24か月 | 99,635円 |
この結果も特定のモデル条件での概算ですが、 小さな追加額から複数パターンを比べる という返済計画の作り方に利用できます。
計画を作ったら返済日まで決める
毎月50,000円返済する計画ができても、実際の返済日に資金がなければ計画どおり進みません。
そのため、返済額だけではなく返済日も管理します。
PayRhythmでは、複数の返済予定を返済カレンダーで確認できます。
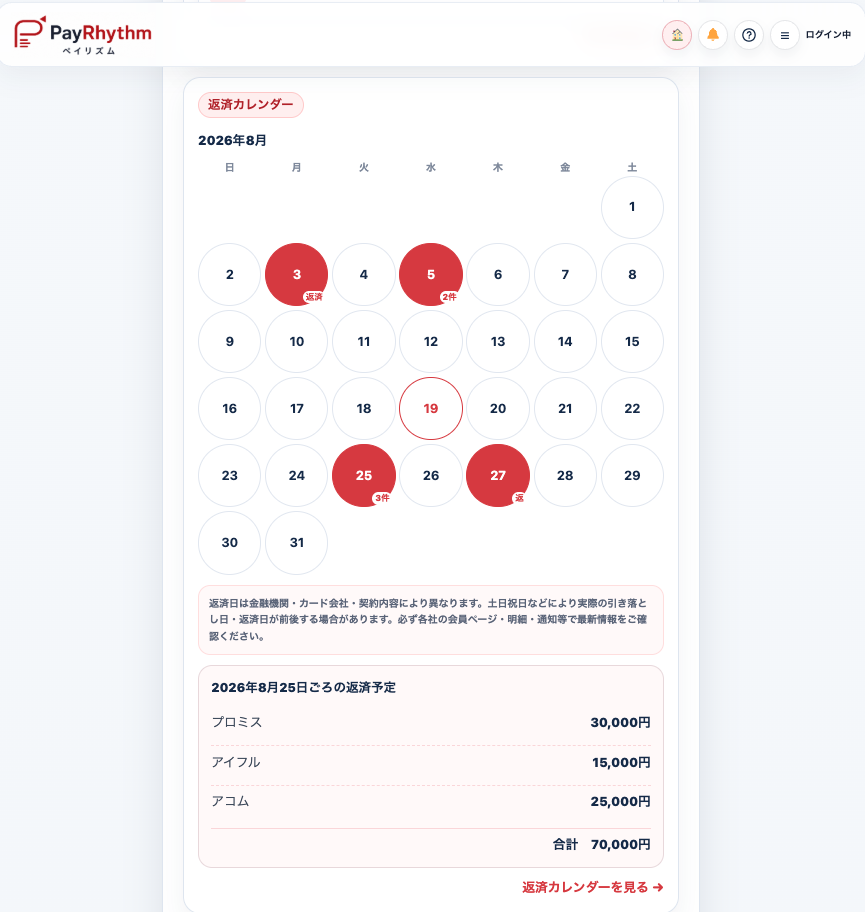
返済日管理では、
- 当月返済額を確認する日
- 資金を準備する日
- 契約上の返済日
- 返済完了を確認する日
まで決めておくと管理しやすくなります。
詳しい管理方法はこちらで紹介しています。
ローンの返済日を忘れない管理方法|複数の支払日をまとめるコツ
1件完済したら返済予算を次の借入へ移す
今回のモデルでA社を完済した場合、A社へ返済していた25,000円がなくなります。
そこで返済予算50,000円を維持できるなら、その25,000円を次の借入へ回す方法があります。
たとえば次にB銀行を優先すると、
B銀行の通常返済15,000円
+ A社完済後に空いた25,000円
= 40,000円
をB銀行へ回す計画を検討できます。
Cカード10,000円を合わせると、
40,000円 + 10,000円 = 50,000円
となり、毎月の返済予算自体は変わりません。
このように、1件完済するたびに、それまで支払っていた金額を次の借入へ移すと、返済予算を維持したまま次の完済を目指せます。
返済計画は毎月「予定」と「実績」を比較する
返済計画は一度作って終わりではありません。
毎月、
| 確認すること | 例 |
|---|---|
| 予定返済額 | 50,000円 |
| 実際の返済額 | 50,000円 |
| 返済後残高 | 契約先で確認 |
| 追加借入 | なし/あり |
| 翌月も継続できるか | 家計から再確認 |
を確認します。
予定どおり50,000円返済できたとしても、追加借入によって残高が増えていれば、計画は見直す必要があります。
また、12,000円を返済したから残高も12,000円減った、と自己計算せず、返済反映後の公式残高を確認します。
返済計画を見直すタイミング
次のような変化があった場合は、返済計画を作り直します。
- 収入が増えた・減った
- 家賃や固定費が変わった
- 新しい借入をした
- カードの追加利用が増えた
- 金利や毎月返済額が変わった
- 借入を1件完済した
- ボーナスや臨時収入が入った
- 大きな支出予定ができた
返済計画を見直す具体的なタイミングについては、以下の記事で詳しく解説しています。
返済計画を見直すタイミングは?収入・残高が変わったときの確認ポイント
返済計画で避けたい5つのこと
1.生活費を削りすぎて返済額を増やす
返済額が大きくても、生活費が不足して再借入する状態では計画を継続しにくくなります。
2.優先する借入以外の通常返済を止める
追加返済先を決める場合でも、ほかの契約の必要な返済は確保します。
3.返済資金を別の借入で用意する
返済のために新しい借入を増やすと、借入残高や返済先が増える可能性があります。
4.古い残高でシミュレーションする
返済や追加利用が反映された後は、契約先で最新残高を確認してから返済計画を再計算します。
5.完済時期だけを見て返済額を決める
完済が早くなる数字だけを見て、生活に必要な資金まで返済へ回さないようにします。
返済額を増やす前に確認するチェックリスト
- □ すべての借入残高を確認した
- □ 各借入の金利を確認した
- □ 毎月必要な通常返済額を合計した
- □ 手取り収入を確認した
- □ 生活費・固定費を確認した
- □ 急な出費に備える金額を残した
- □ 近いうちに大きな支出予定がないか確認した
- □ 追加返済しても翌月の生活費が不足しない
- □ 追加返済後の返済計画をシミュレーションした
- □ 契約先の追加返済ルールを確認した
ひとつでも確認できていない項目があれば、追加返済額を決める前に整理します。
PayRhythmで返済計画を管理する流れ
PayRhythmを利用する場合は、次の流れで返済計画を管理できます。
- 現在の借入を登録する
- 残高・金利・毎月返済額を確認する
- 返済優先度を比較する
- 追加返済できる金額を決める
- 返済計画シミュレーターで試算する
- 返済カレンダーで実際の日程を確認する
- 返済したら実績を記録する
- 契約先で最新残高を確認して更新する
- 必要に応じて翌月の計画を修正する
返済計画を「作る機能」だけを見るのではなく、
現在を把握する
↓
返済額を決める
↓
実行する
↓
結果を確認する
↓
次月へ修正する
という一連の流れで管理することが重要です。
返済自体が難しい場合は計画だけで解決しようとしない
借入と家計を整理した結果、
- 通常返済額37,000円すら毎月確保できない
- 返済すると生活費が不足する
- 返済資金を別の借入で用意している
- すでに返済が遅れている
- 今後も返済資金を確保できる見込みがない
という状態であれば、追加返済や返済順を工夫する段階ではない可能性があります。
契約先へ早めに相談するほか、日本貸金業協会や金融庁などが案内する相談窓口も確認してください。
まとめ
借金の返済計画を立てるときは、 「毎月いくら返したいか」から決めるのではなく、 現在の借入と家計から逆算する ことが重要です。
今回のモデルケースでは、
| 項目 | 金額 |
|---|---|
| 借入総額 | 1,300,000円 |
| 手取り収入 | 250,000円 |
| 生活費・予備資金 | 200,000円 |
| 返済予算 | 50,000円 |
| 通常返済額 | 37,000円 |
| 追加返済可能額 | 13,000円 |
となりました。
利息負担を抑える方針として、金利18.0%のA社へ13,000円を追加すると、
A社:25,000円
B銀行:15,000円
Cカード:10,000円
合計:50,000円
という具体的な月間返済計画になります。
ここまで決めたら、
- シミュレーションで完済時期を確認する
- 返済日をカレンダーへ反映する
- 実際に返済する
- 返済後の公式残高を確認する
- 翌月も同じ計画を続けられるか判断する
ところまで繰り返します。
返済計画は一度決めたら変えてはいけないものではありません。
収入・生活費・借入残高が変われば、その時点の状況に合わせて修正する ことも返済計画の一部です。
関連する詳しい解説
- 借入一覧表の作り方|会社名・金利・残高・返済日を整理しよう
- 複数の借入はどれから返す?返済する順番の決め方
- 返済シミュレーションの使い方|完済時期と利息を確認する方法
- 毎月の返済額を増やすとどうなる?追加返済の効果を実測比較
- ローンの返済日を忘れない管理方法|複数の支払日をまとめるコツ
- 返済計画を見直すタイミングは?収入・残高が変わったときの確認ポイント
参考情報・参照資料
最終確認日:2026年8月5日
※記事内の収支、借入残高、返済額は説明用のモデルケースです。
※返済計画は、現在の手取り収入、生活費、固定費、予備資金を確認したうえで作成してください。
※毎月の約定返済が難しい場合は、返済日を過ぎる前に契約先や相談窓口へご相談ください。
執筆:PayRhythm編集部
内容確認:PayRhythm運営事務局