複数の借入はどれから返す?返済する順番の決め方

カードローンやクレジットカードのリボ払いなど、複数の借入があると、
「余裕がある月はどの借入へ多く返せばいい?」
「金利が高いものから返すべき?」
「残高が少ないものから完済した方がいい?」
と迷うことがあります。
複数の借入を返済するときに重要なのは、
「1位の借入だけを返して、ほかを後回しにする」という考え方ではありません。
まず、すべての借入について契約上必要な返済を行います。
そのうえで、毎月の返済とは別に追加返済へ回せるお金がある場合に、
どの借入へ追加分を集中させるか
を考えます。
その判断基準には、
- 金利が高いか
- 借入残高が大きいか
- 残高が少なく早く完済できそうか
- 毎月の返済額に対して利息負担が大きくないか
- 借入件数を減らしたいか
など複数の見方があります。
この記事では、返済する順番を考える基本的な方法に加えて、
無料の返済管理サービスPayRhythm(ペイリズム)の
「返済優先度アドバイス」を実際に使った画面を紹介します。
実画面を見ると、
金利だけを見た場合と、残高や毎月の利息負担まで見た場合では、注目すべき借入が変わる
ことが分かります。
最初に結論|「必ずこの借入から」が全員に共通するわけではない
複数の借入をどれから返すか考えるときは、まず次の順番で整理します。
- すべての借入の約定返済を守る
- 現在の残高・金利・毎月返済額を確認する
- 追加返済へ回せる金額を決める
- 何を優先したいか決める
- その目的に合う借入へ追加返済を集中する
代表的な考え方を整理すると、次のようになります。
| 優先したいこと | 主に確認する項目 |
|---|---|
| 将来の利息負担を抑えたい | 金利・残高・利息負担 |
| 借入件数を早く減らしたい | 残高が少ない借入 |
| 残高が大きい借入を減らしたい | 現在残高 |
| 元金が減りにくい借入を確認したい | 返済額と利息負担の関係 |
| 返済管理を簡単にしたい | 残高・返済日・借入件数 |
つまり、返済順は単純な「ランキング」ではなく、
自分が何を改善したいかによって見るべき数字が変わる
ということです。
まず守るのは「すべての借入の毎月返済」
返済する順番を決める前に、最も重要な前提があります。
A社を優先したいからといって、B社やC社の毎月の返済を止めて、そのお金をA社へ回すわけではありません。
たとえば3件の借入があり、
| 借入先 | 毎月必要な返済額 |
|---|---|
| A社 | 12,000円 |
| B社 | 15,000円 |
| C社 | 10,000円 |
| 合計 | 37,000円 |
という場合、まず37,000円の通常返済を確保します。
そのうえで今月50,000円まで返済へ使えるなら、
50,000円 − 37,000円 = 13,000円
の追加分を、どの借入へ回すか考えるイメージです。
追加返済の方法、最低返済額、手数料、元金への充当方法などは契約先によって異なるため、実際に追加返済するときは契約先の公式情報を確認してください。
方法1|金利が高い借入を優先する
将来支払う利息をできるだけ抑えたい場合に、最初に確認したいのが金利です。
一般に、借入残高や利用期間などの条件が同じなら、金利が高い方が利息負担は大きくなりやすくなります。
たとえば、
| 借入先 | 残高 | 金利 |
|---|---|---|
| A社 | 400,000円 | 18.0% |
| B社 | 700,000円 | 14.0% |
| C社 | 200,000円 | 10.0% |
なら、金利だけで比較するとA社が追加返済先の候補になります。
高い金利が適用されている元金を早く減らせば、その後の利息負担を抑えられる可能性があります。
ただし、
「金利18%だから必ず最優先」と、金利だけで即決するのは避けた方がよい場合もあります。
実際の利息負担は現在残高にも影響されるためです。
方法2|残高が少ない借入から完済する
借入件数を早く減らして管理を簡単にしたい場合は、
残高が少ない借入を先に完済する
という考え方があります。
たとえば、
| 借入先 | 残高 | 毎月返済額 |
|---|---|---|
| A社 | 800,000円 | 25,000円 |
| B社 | 1,500,000円 | 15,000円 |
| C社 | 200,000円 | 10,000円 |
なら、C社を先に完済することで、返済先を3件から2件へ減らせる可能性があります。
完済後にC社へ支払っていた10,000円を次の借入の追加返済へ回せば、返済予算を維持したまま次の完済を目指すこともできます。
一方で、金利の高い借入を後回しにすることで、利息面では不利になる場合があります。
そのため、残高だけでなく金利も合わせて確認します。
方法3|残高が大きい借入を確認する
「最も残高が大きい借入を必ず最優先で返す」という意味ではありませんが、
借入全体の中でどの商品が大きな割合を占めているか
を確認することも重要です。
残高が大きければ、金利が少し低くても毎月発生する利息が大きくなるケースがあります。
今回PayRhythmで確認したテストデータでは、残高が大きい順に並べると次のようになりました。
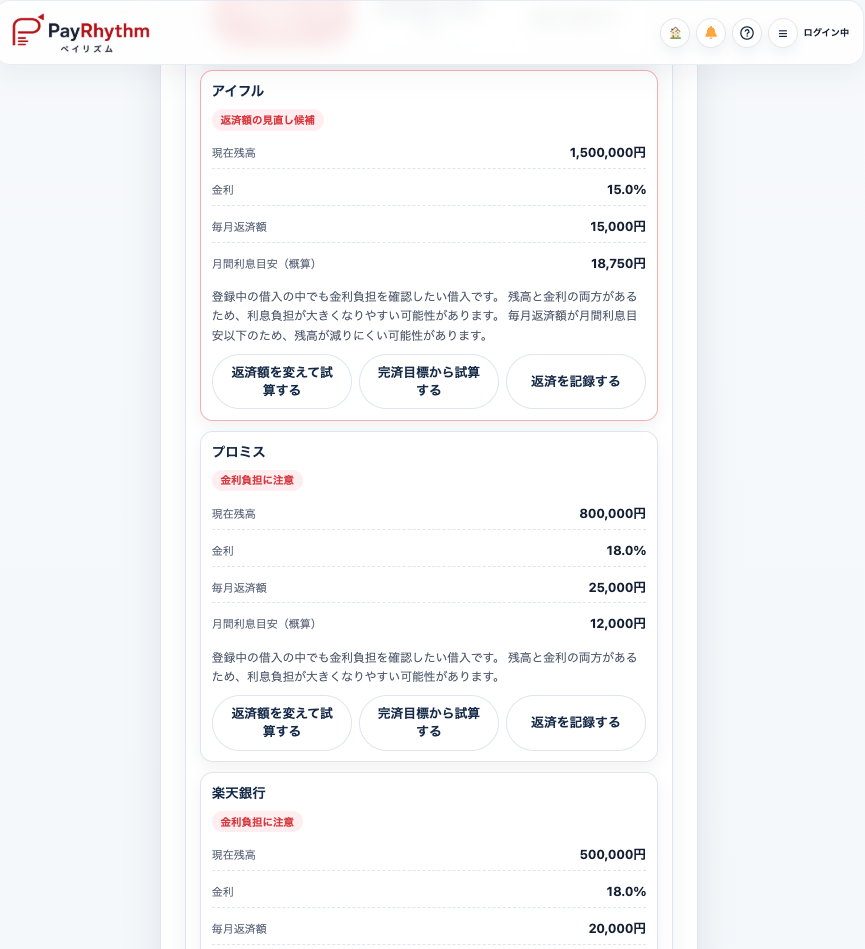
画像で確認できる主な条件は次のとおりです。
| 借入先 | 現在残高 | 金利 | 毎月返済額 |
|---|---|---|---|
| アイフル | 1,500,000円 | 15.0% | 15,000円 |
| プロミス | 800,000円 | 18.0% | 25,000円 |
| 楽天銀行 | 500,000円 | 18.0% | 20,000円 |
金利だけを見るとプロミスと楽天銀行は18.0%で、アイフルの15.0%より高くなっています。
しかし残高を見ると、アイフルは150万円あり、プロミスの80万円や楽天銀行の50万円より大きくなっています。
このように、
「金利が最も高い借入」と「残高が最も大きい借入」は同じとは限りません。
金利だけでは分からない「毎月の利息負担」も見る
今回のPayRhythm画面で特に注目したいのが、
「月間利息目安(概算)」
です。
同じ画面では、アイフルについて、
- 現在残高:1,500,000円
- 金利:15.0%
- 毎月返済額:15,000円
- 月間利息目安:18,750円
と表示されています。
つまり、このモデル条件では、単純な概算上、
毎月返済額15,000円より月間利息目安18,750円の方が大きい
状態です。
PayRhythmの画面でも、
「残高と金利の両方があるため、利息負担が大きくなりやすい可能性があります。毎月返済額が月間利息目安以下のため、残高が減りにくい可能性があります」
と案内されています。
ここが、金利だけを見て返済順を決める場合との大きな違いです。
金利15%は18%より低くても、
残高が大きいため、実際の月間利息負担を確認すると注意したい借入になる
ことがあります。
なお、PayRhythmに表示される月間利息は概算です。
実際の利息は、各契約先の計算方法、利用日数、返済日、追加利用などによって異なるため、正式な金額は契約先で確認してください。
【実画面】PayRhythmでは「優先して確認したい借入」を表示する
PayRhythmの返済優先度アドバイスでは、登録された借入情報をもとに、
現在の返済状況で優先して確認したい借入
を表示します。
今回のテストデータでは、次の画面になりました。
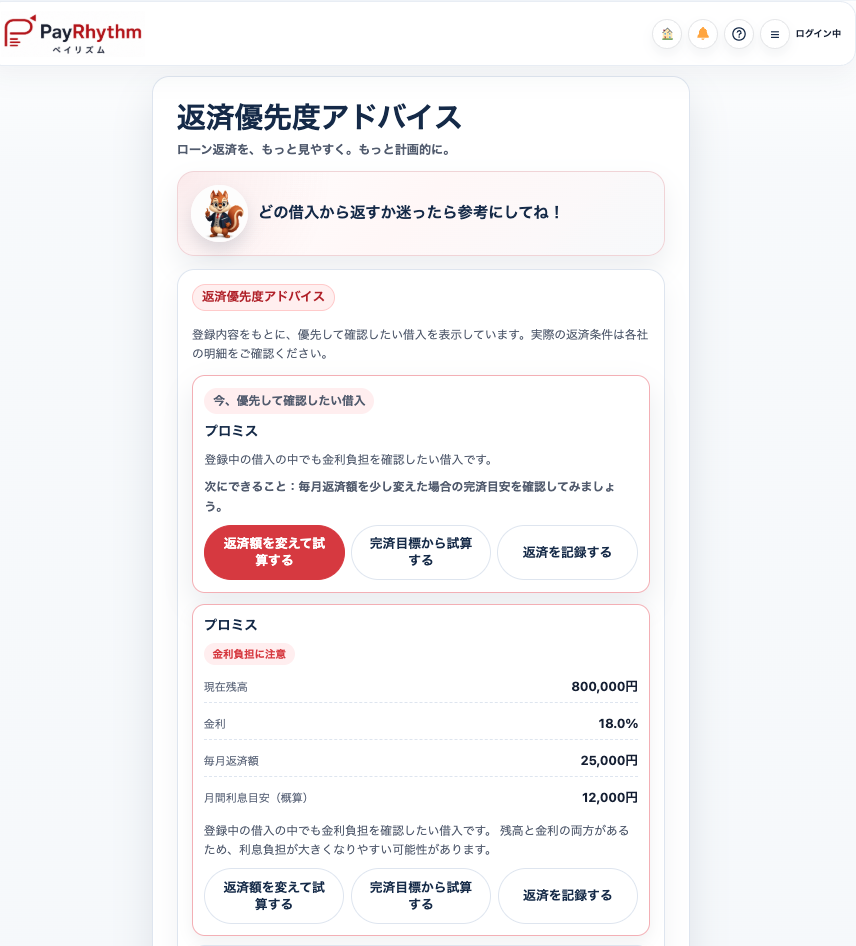
この画面で表示されているプロミスの条件は、
- 現在残高:800,000円
- 金利:18.0%
- 毎月返済額:25,000円
- 月間利息目安:12,000円
です。
画面上でも、
「登録中の借入の中でも金利負担を確認したい借入」
として表示されています。
ただし、この表示は
「必ずこの借入から返済してください」という指示ではありません。
あくまで登録内容から、返済方針を検討するときに確認しておきたい借入を見つけるための参考情報です。
同じ借入でも「見る基準」で注目先が変わる
今回の2つの画面を比べると、返済優先順位を1つの数字だけで決めにくい理由が分かります。
| 確認する基準 | 今回注目する借入 | 理由 |
|---|---|---|
| 高い金利 | プロミス・楽天銀行 | 年18.0% |
| 大きな残高 | アイフル | 残高150万円 |
| 月間利息負担 | アイフル | 月間利息目安18,750円 |
| PayRhythmの今回の確認候補 | プロミス | 金利負担を確認したい借入として表示 |
つまり、
「金利だけ見るとプロミス」
「残高だけ見るとアイフル」
「返済額と月間利息を比較するとアイフルも要注意」
というように、見方によって優先して確認したい対象が変わります。
これが、複数借入の返済順を考えるときに
金利・残高・毎月返済額を一緒に確認する理由
です。
返済額に対して元金がどれくらい減りそうかを見る
毎月返済額が大きく見えても、その中で利息負担の割合が大きければ、元金は思ったほど減らないことがあります。
今回のプロミスのモデルでは、
- 毎月返済額:25,000円
- 月間利息目安:12,000円
と表示されています。
単純な概算で差額を見ると、
25,000円 − 12,000円 = 13,000円
です。
一方、アイフルのモデルでは、
- 毎月返済額:15,000円
- 月間利息目安:18,750円
となっています。
このため、今回の入力条件ではアイフルについても、返済計画そのものを確認した方がよい状態であることが分かります。
ただし、これらはPayRhythmによる概算比較です。
実際の元金充当額を確定するものではありません。
正式な返済内訳は、契約先の利用明細や会員ページで確認してください。
返済順を決める5つの手順
手順1|現在の借入をすべて一覧化する
まず、現在返済している借入を漏れなく整理します。
最低限確認したい項目は、
- 借入先
- 現在残高
- 適用金利
- 毎月返済額
- 返済日
- 返済方法
です。
複数の借入を一覧化する具体的な方法については、以下の記事でPayRhythmの実画面も掲載しています。
手順2|借入残高を最新の状態にする
返済順を比較する前に、登録している残高が古くないか確認します。
先月の残高と今月の残高では、優先順位が変わる可能性があります。
返済後は、自分で返済額を単純に差し引くのではなく、契約先で最新残高を確認して更新します。
手順3|毎月必ず必要な返済額を確保する
すべての約定返済額を合計し、今月最低限必要な返済資金を確認します。
追加返済を考える前に、生活費や固定費も含めて資金不足にならないか確認します。
手順4|追加返済の目的を決める
たとえば、
- 利息を少なくしたい
- 借入件数を減らしたい
- 大きな残高を減らしたい
- 元金が減りにくい借入を改善したい
など、目的を1つ決めると比較しやすくなります。
手順5|返済額を変えた場合もシミュレーションする
優先する借入が見つかっても、追加返済できる金額によって効果は変わります。
PayRhythmの返済優先度アドバイス画面からも、
「返済額を変えて試算する」
へ進めます。
たとえば、
- 今より3,000円追加する
- 5,000円追加する
- 10,000円追加する
と条件を変えて、完済時期や利息の変化を確認します。
実際に追加返済額を変えて比較した結果は、以下の記事で紹介しています。
毎月の返済額を増やすとどうなる?3,000円・5,000円・10,000円追加した効果を比較
金利と残高のどちらを優先する?
金利と残高のどちらを見るべきか迷った場合は、
「何を改善したいか」で考えます。
利息負担をできるだけ抑えたい
高金利の借入を中心に確認します。
ただし、今回のアイフルのように、金利自体は15%でも残高が大きく、月間利息目安が大きくなるケースがあります。
そのため、金利だけでなく残高も合わせて確認します。
借入件数を早く減らしたい
残高が少なく、追加返済によって比較的早期に完済できる借入を確認します。
1件完済すれば、返済日や返済先の管理も1つ減ります。
返済しているのに残高が減りにくい
毎月返済額と月間利息の関係を確認します。
返済額に対する利息負担が大きい場合は、現在の返済計画を見直す候補になります。
毎月の返済負担を減らしたい
比較的少ない残高で、毎月返済額の大きい借入を完済できれば、その返済分を次の借入へ回せる可能性があります。
ただし、完済後に浮いた返済額をすべて生活費へ戻すと、全体の返済速度は変わりません。
1件完済したら返済予算を次へ移す
たとえば、
- A社:毎月12,000円
- B社:毎月15,000円
- C社:毎月10,000円
を返済していて、C社を完済したとします。
その後、C社へ支払っていた10,000円をB社の追加返済へ回せば、
15,000円 + 10,000円 = 25,000円
をB社へ返済する計画を検討できます。
さらにB社を完済できれば、B社へ支払っていた金額もA社へ移すという流れです。
ただし、追加返済した後の最低返済額や返済条件は契約先によって異なるため、実際の契約内容を確認してください。
複数借入の返済で避けたい4つの行動
1.1社を優先するために他社の返済を遅らせる
優先返済は、すべての契約先への必要な返済を行うことが前提です。
2.返済するために別の借入をする
返済資金を新しいカードローンやキャッシングで準備すると、借入総額や返済先が増える可能性があります。
3.生活費まで追加返済へ回す
追加返済をしすぎた結果、翌月の生活費を借りることになれば、安定して残高を減らしにくくなります。
4.古い残高や金利で優先順位を決める
返済前に各契約先の公式情報を確認し、残高や返済額を最新の状態にします。
返済順を決める前に返済カレンダーも確認する
返済効率だけでなく、今月の資金繰りも重要です。
複数の借入が同じ日に集中している場合、追加返済へ回す前に通常返済分を確保する必要があります。
PayRhythmの返済カレンダーとプッシュ通知を使った管理方法については、以下の記事で実画面を掲載しています。
ローンの返済日を忘れない管理方法|複数の支払日をまとめるコツ
返済を続けること自体が難しい場合は「順番」より相談を優先する
返済順を工夫できるのは、現在の約定返済を継続できていることが前提です。
たとえば、
- 毎月の返済額を用意できない
- 返済すると生活費が不足する
- 返済資金を別の借入で用意している
- すでに返済が遅れている
- 毎月利息だけでほとんど返済額を使ってしまう
といった状態なら、返済順を変えるだけでは解決が難しい可能性があります。
その場合は、契約先へ早めに相談するほか、金融庁などが案内する公的な相談窓口を確認してください。
PayRhythmの返済優先度アドバイスは「答え」ではなく比較材料
PayRhythmでは、
- 現在残高
- 金利
- 毎月返済額
- 月間利息目安
などの登録情報をもとに、複数の借入を比較できます。
今回の実画面でも、
- プロミス:金利18.0%・残高80万円
- アイフル:金利15.0%・残高150万円
- 楽天銀行:金利18.0%・残高50万円
という条件の違いを確認できました。
金利だけを見ると18.0%の商品が目立ちます。
一方、残高や月間利息まで確認すると、150万円のアイフルにも注意が必要であることが分かります。
このように、
複数の数字を並べて、自分がどこを改善したいか考えるための材料として使う
のがPayRhythmの返済優先度アドバイスです。
まとめ
複数の借入をどれから返すか考えるときは、まずすべての借入の通常返済を守ります。
そのうえで、追加返済へ回せる資金がある場合に、
- 金利
- 借入残高
- 毎月返済額
- 利息負担
- 完済までの距離
- 借入件数
を比較します。
今回PayRhythmの実際のテスト画面を確認すると、
| 借入先 | 残高 | 金利 | 毎月返済額 | 月間利息目安 |
|---|---|---|---|---|
| アイフル | 1,500,000円 | 15.0% | 15,000円 | 18,750円 |
| プロミス | 800,000円 | 18.0% | 25,000円 | 12,000円 |
| 楽天銀行 | 500,000円 | 18.0% | 20,000円 | 画面表示を参照 |
という違いがありました。
金利を見るとプロミス・楽天銀行が18.0%で高く、
残高を見るとアイフルが150万円で最も大きくなっています。
さらにアイフルは、今回のモデルでは毎月返済額15,000円に対し、月間利息目安18,750円と表示されています。
このように、
「金利が高い順=必ずそのまま返済する順番」ではありません。
何を優先したいかを決めたうえで、複数の指標を比較することが重要です。
返済先を決めたら、実際に追加できる金額で返済シミュレーションを行い、無理なく続けられる計画か確認してみてください。
参考情報・参照資料
- 金融庁「多重債務についての相談窓口」
- 全国銀行協会「多重債務に陥らないために」
- 全国銀行協会「カードローン 借りすぎに注意!!」
- 全国銀行協会「銀行カードローンをご利用の際の心構え」
- 日本貸金業協会「返済シミュレーション」
- 日本貸金業協会「家計やりくりチェック」
最終確認日:2026年8月5日
※記事内の借入残高、金利、返済額は説明用のモデルケースです。
※すべての借入について約定返済額を確保したうえで、追加返済の優先順位をご検討ください。
※いずれかの借入を優先する場合も、ほかの借入の約定返済を停止してよいわけではありません。
※実際の追加返済方法、手数料、返済金の充当方法は各契約先の公式情報をご確認ください。
執筆:PayRhythm編集部
内容確認:PayRhythm運営事務局