借入残高を正確に管理する方法|複数社から借りている場合の確認手順

「毎月返済しているものの、現在の借入残高が正確にわからない」 「複数のカードローンやリボ払いがあり、合計でいくら残っているか把握できていない」 ということはありませんか。
借入残高は、最初に借りた金額から毎月の返済額を単純に差し引くだけでは、正確に管理できない場合があります。
返済額の一部が利息などに充てられる場合があるほか、追加借入や新しいカード利用があれば残高は増えます。また、返済直後は契約先の公式画面へまだ反映されていない場合もあります。
そのため、借入残高を管理するときは、 「自分で残高を計算する」のではなく、契約先の公式情報を確認し、その金額へ更新する ことが重要です。
この記事では、借入残高の確認方法や複数社の残高をまとめる方法に加えて、無料の返済管理サービス PayRhythm(ペイリズム)を使い、 返済前残高380,000円 → 12,000円を返済 → 公式確認後残高373,809円へ更新 というモデルケースを実際の画面で紹介します。
借入残高とは?まず「残高」の意味を確認する
借入残高とは、一般的には確認時点で返済が終わっていない元金の残りを指します。
ただし、金融機関やサービスの画面には、残高に似た複数の数字が表示されることがあります。
| 表示項目 | 主な意味 |
|---|---|
| 借入残高・利用残高 | 現在返済が終わっていない残高 |
| 利用限度額 | 契約上利用できる上限 |
| 利用可能額 | 現在追加で利用できる金額 |
| 次回返済額・請求額 | 次回の返済日に支払う予定額 |
| 一括返済額 | 指定日時点で全額返済する場合に必要な金額 |
| 利息・手数料 | 契約条件や利用期間などに応じて発生する金額 |
たとえば利用限度額が100万円だからといって、現在100万円を借りているとは限りません。
また、次回返済額が12,000円だからといって、借入残高が12,000円という意味でもありません。
借入一覧や返済管理サービスへ登録するときは、契約先の公式画面で 「借入残高」「利用残高」「元金残高」など、現在残っている借入を示す項目 を確認してください。
借入残高はどこで確認する?
日常的な残高管理では、契約先の公式情報を基準にします。
1.契約先の公式アプリ・会員ページ
最も優先して確認したいのが、契約先の公式アプリやWeb会員ページです。
現在残高のほか、
- 次回返済額
- 返済日
- 利用履歴
- 返済履歴
- 利用可能額
などを確認できる場合があります。
ただし、返済や追加利用をした直後は、まだ最新の取引が反映されていないことがあります。
2.利用明細・請求明細
クレジットカードのリボ払いなどでは、Web明細やPDF明細に利用残高や当月請求額などが記載されています。
明細には基準日があるため、明細発行後に追加利用や返済をしている場合は、現在の残高とは異なる可能性があります。
3.返済予定表・契約書
自動車ローンや目的別ローンなどでは、返済予定表に毎月の返済額や元金残高の推移が記載されている場合があります。
ただし、繰り上げ返済や返済条件の変更などがあれば、当初の予定と実際の残高が異なることがあります。
4.契約先への問い合わせ
表示されている残高の意味が分からない場合や、一括返済を検討している場合は、契約先へ確認してください。
特に一括返済額は、返済日などによって金額が変わる場合があるため、普段管理している借入残高だけを見て振り込まないようにします。
【実例】12,000円返済したら借入残高はいくらになる?
ここからは、PayRhythmへ登録したモデルケースを使って、返済前から残高更新までの流れを確認します。
今回の条件は次のとおりです。
| 項目 | モデル条件 |
|---|---|
| 借入 | 銀行カードローン |
| 返済前残高 | 380,000円 |
| 金利 | 年18.0% |
| 毎月返済額 | 12,000円 |
| 返済日 | 毎月5日ごろ |
| 今回記録する返済額 | 12,000円 |
※記事の説明用に作成したモデルケースです。特定の金融商品の実際の契約条件を示すものではありません。
ステップ1:返済前の借入残高を確認する
まず、返済前の状態です。
PayRhythmには、現在残高380,000円、毎月返済額12,000円、金利年18.0%などを登録しています。
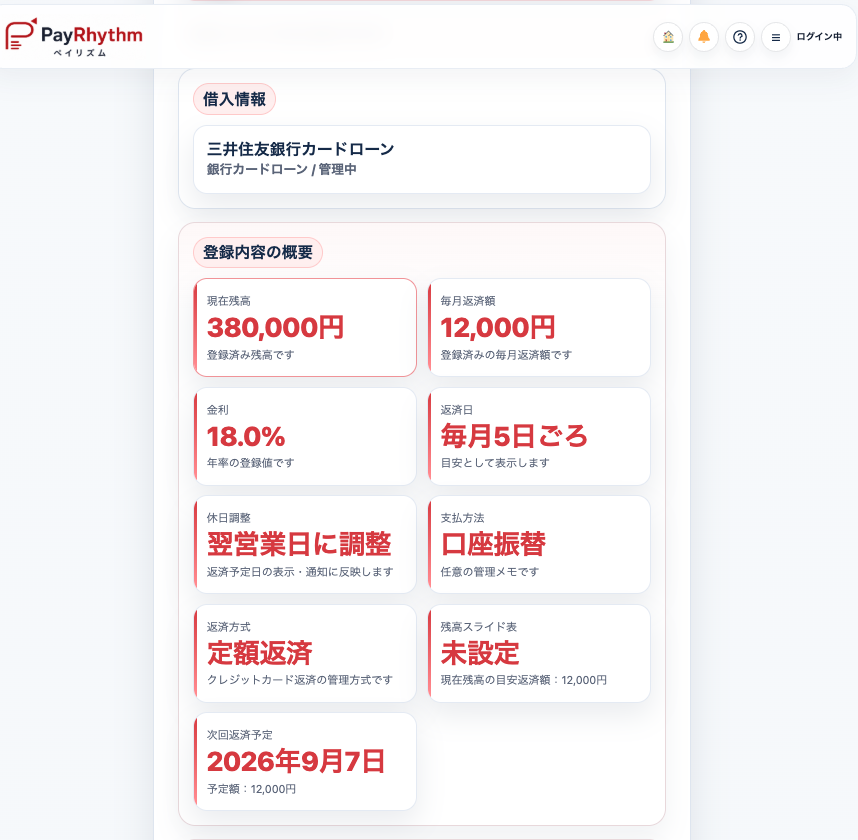
この時点でPayRhythmへ登録している残高は380,000円です。
次に12,000円の返済を行ったとします。
ステップ2:12,000円の返済を記録する
PayRhythmでは、実際に返済した内容を返済記録として残せます。
今回のモデルでは、2026年8月19日に12,000円の通常返済を記録しました。
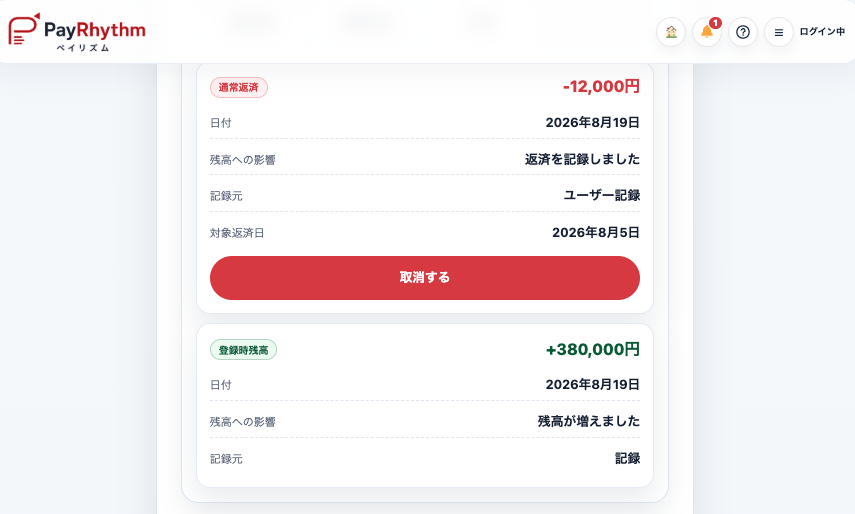
ここで重要なのは、 「12,000円を返済した」という記録と、「現在の公式残高」は別々に確認する ことです。
返済額12,000円を見て、
380,000円 − 12,000円 = 368,000円
と自分で残高を決めてしまうのは避けます。
ステップ3:返済後に契約先の公式残高を確認する
返済が契約先へ反映されたら、公式アプリや会員ページなどで最新の借入残高を確認します。
今回のモデルケースでは、契約先で確認した最新残高を 373,809円 とした例でPayRhythmを更新しました。
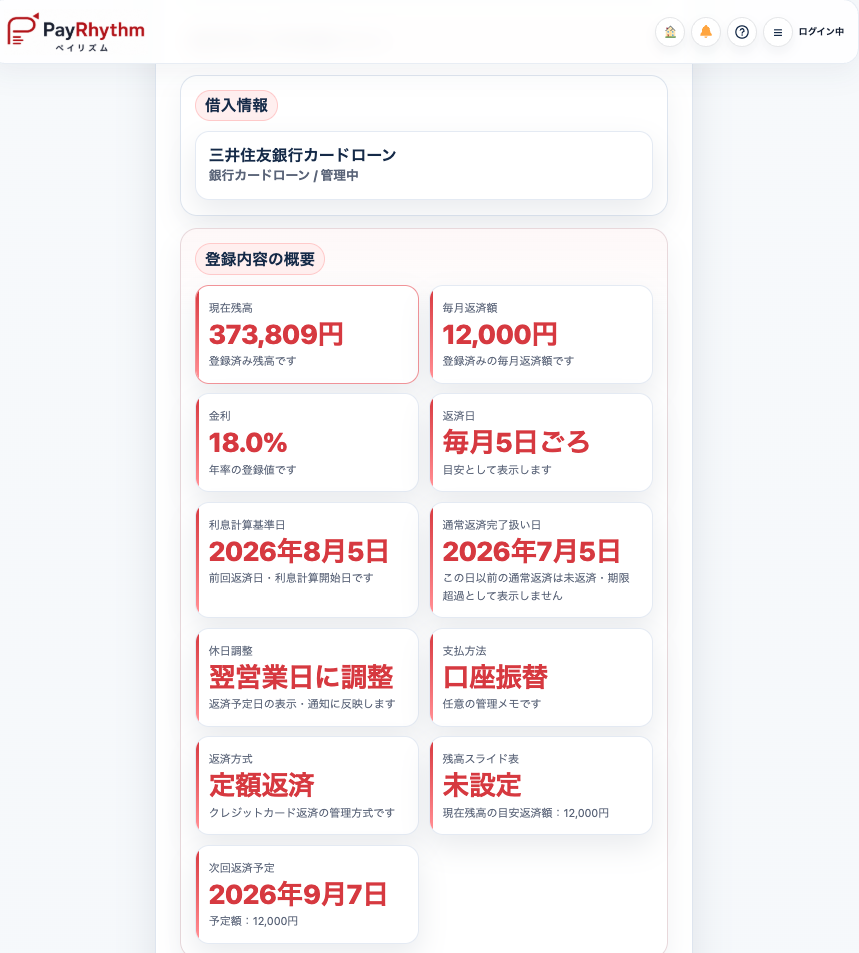
今回の流れを整理すると、
| 確認項目 | 金額 |
|---|---|
| 返済前残高 | 380,000円 |
| 実際に返済した金額 | 12,000円 |
| 単純に差し引いた場合 | 368,000円 |
| 公式情報を確認して更新した残高 | 373,809円 |
となります。
このモデルでは、返済前残高380,000円から現在残高373,809円へ、残高は6,191円減少しています。
12,000円を返済したからといって、借入残高がそのまま12,000円減った数字にはなっていません。
実際の元金充当額や利息・手数料などの内訳は契約内容によって異なるため、 自分で逆算するのではなく、契約先が表示する返済後残高を確認する ことが重要です。
なぜ12,000円返しても残高が12,000円減るとは限らない?
毎月の返済額のすべてが元金の返済へ充てられるとは限りません。
契約内容によっては返済額の一部が、
- 利息
- 手数料
- その他契約上必要な金額
などに充てられる場合があります。
たとえば10,000円を返済したとしても、そのうち7,000円が元金へ充てられた場合、借入残高の減少は7,000円となります。
ただし、これはあくまで仕組みを説明するための例です。
実際の内訳については契約先の利用明細や返済履歴などを確認してください。
返済記録と借入残高は両方管理する
借入管理では、
「今月12,000円返した」
という返済記録だけでは不十分です。
同時に、
「返済後の現在残高は373,809円だった」
という残高も記録しておくことで、返済の進み具合を確認できます。
管理するときは次の項目をセットで残すと分かりやすくなります。
| 項目 | 今回のモデル |
|---|---|
| 返済前残高 | 380,000円 |
| 返済日 | 2026年8月19日 |
| 実際の返済額 | 12,000円 |
| 返済後の公式確認残高 | 373,809円 |
| 残高の確認日 | 2026年8月19日 |
複数社の借入残高を管理する手順
複数のカードローンやリボ払いがある場合は、1社ずつ残高を確認したうえで一覧化します。
1.現在残高がある借入をすべて書き出す
たとえば、
- 消費者金融カードローン
- 銀行カードローン
- ショッピングリボ
- キャッシング
- 自動車ローン
- その他のローン
などを確認します。
2.できるだけ同じ日に公式情報を確認する
A社は今月、B社は先月、C社は2か月前の残高という状態では、合計額が現在の借入状況を正しく表しません。
複数の借入を比較・合計するときは、できるだけ同じ日に残高を確認します。
3.残高だけでなく確認日も記録する
たとえば次のように記録します。
| 借入先 | 残高 | 確認日 | 直近の返済 | メモ |
|---|---|---|---|---|
| A社 | 423,000円 | 8月19日 | 12,000円 | 返済反映済み |
| B銀行 | 685,000円 | 8月19日 | 15,000円 | 追加利用なし |
| Cカード | 218,000円 | 8月19日 | 10,000円 | 今月利用分は未確定 |
この例では合計残高は1,326,000円です。
ただし、Cカードには未確定利用があるというメモがあるため、今後残高が変わる可能性があることも分かります。
4.未反映の返済や利用がないか確認する
残高を確認した時点で、
- 返済処理中
- 未確定のカード利用
- 追加借入
- 追加返済
- キャンセルや返金
などがある場合は、正式に反映された後でもう一度確認します。
5.合計残高を計算する
すべて同じ基準日で確認できたら合計します。
ただし、カードローンやリボ払いと住宅ローンなどを一緒にすると日常の返済状況が分かりにくくなる場合があります。
必要に応じて、
- カードローン・キャッシング
- クレジットカードのリボ払い
- 自動車ローン
- 住宅ローン
など種類別にも確認すると分かりやすくなります。
複数の借入を一覧化したい場合
残高管理の前に、そもそも「どこから借りているか」が整理できていない場合は、まず借入一覧を作ります。
借入先・残高・金利・毎月返済額・返済日などを一覧にすると、残高管理もしやすくなります。
PayRhythmへ複数の借入を実際に登録した画面や、Excelとの違いについては以下の記事で紹介しています。
借入残高が合わない主な原因
追加借入を記録していない
返済後に再びカードローンを利用していれば、借入残高は増えます。
「毎月返しているのに残高が思ったほど減らない」という場合は、期間中の追加借入がないか確認します。
リボ払いへ新しい利用分が追加された
ショッピングリボを利用し続けている場合は、返済と同時に新しい買い物分が残高へ加わることがあります。
返済がまだ反映されていない
ATM、銀行振込、口座引落などの返済が、公式画面へすぐ反映されるとは限りません。
返済直後に残高が変わっていない場合は、取引履歴なども確認してください。
利息や手数料を考慮していない
返済前残高から返済額をそのまま引いた数字と公式残高が違う場合は、返済明細などで元金・利息・手数料の内訳を確認します。
登録している残高の確認日が古い
A社は今月の残高、B社は3か月前の残高という状態では、合計しても現在の借入総額にはなりません。
残高には必ず確認日を付けて管理します。
元金残高と一括返済額を混同している
普段表示される借入残高と、指定日に完全に返済するための一括返済額が同じとは限りません。
完済を予定している場合は、契約先へ正式な返済額を確認してください。
借入残高はどのくらいの頻度で更新すればいい?
残高管理を続けるためには、更新のタイミングを決めておくと便利です。
一例として、少なくとも月1回程度、同じ時期に確認します。
さらに、
- 毎月の返済が反映された後
- 追加借入をした後
- 追加返済をした後
- 金利や返済額が変わったとき
- クレジットカードの請求額が確定したとき
- 返済計画を見直すとき
などにも更新します。
頻繁な確認が負担になる場合は、 「毎月すべての返済が終わった後」 など固定の確認日を決めておく方法があります。
残高の変化を毎月記録すると分かること
現在残高だけでなく、過去の残高も残しておくと返済の変化が分かります。
たとえば、
| 確認月 | 借入残高 |
|---|---|
| 6月 | 400,000円 |
| 7月 | 390,000円 |
| 8月 | 380,000円 |
のように記録しておけば、少しずつ残高が減っていることが確認できます。
反対に、
| 確認月 | 借入残高 |
|---|---|
| 6月 | 400,000円 |
| 7月 | 410,000円 |
| 8月 | 425,000円 |
となっている場合は、追加利用などによって残高が増えている可能性があります。
「毎月返済しているか」だけでなく、 「残高が実際にどう変化しているか」 を見ることが重要です。
借入残高を更新したら返済計画も確認する
借入残高が変われば、完済までの期間や支払利息の目安も変わります。
そのため、残高を大きく更新したときは、返済シミュレーションをやり直すと現在の状況に合わせた計画を確認できます。
PayRhythmを使った返済シミュレーションの具体的な流れについては、以下の記事で実画面を使って紹介しています。
PayRhythmで借入残高を管理する流れ
PayRhythmでは、借入先ごとに、
- 現在残高
- 金利
- 毎月返済額
- 返済日
- 返済履歴
などを管理できます。
この記事のモデルケースのように、次の流れで使うと現在の状態を把握しやすくなります。
- 契約先の公式アプリ・会員ページで現在残高を確認する
- PayRhythmへ現在残高を登録する
- 実際に返済したら返済記録を残す
- 返済が契約先へ反映されるのを待つ
- 契約先で最新の残高を確認する
- PayRhythmの現在残高を公式確認後の数字へ更新する
- 必要に応じて返済計画を再確認する
今回のモデルでは、
380,000円
↓
12,000円を返済
↓
契約先で最新残高を確認
↓
373,809円へ更新
という流れです。
PayRhythmが金融機関の公式残高を自動的に確定するものではありません。
正式な借入残高や返済額は契約先で確認し、その情報をPayRhythmへ反映して管理する という使い方になります。
返済記録だけ付けて残高を更新しないとどうなる?
返済記録を残していても、現在残高が古い状態のままだと、
- 現在の借入総額
- 完済予定
- 返済シミュレーション
- 返済優先順位を考える際の情報
などが実際の状況とずれる可能性があります。
特に追加借入や繰り上げ返済をしたときは、残高が大きく変わるため、公式情報を確認したうえで更新します。
借入残高を把握した結果、返済が難しいと分かった場合
すべての借入残高を合計すると、想像していたより大きな金額になっていることがあります。
たとえば、
- 毎月の返済額を用意できない
- 返済すると生活費が不足する
- 返済資金を別の借入で準備している
- すでに返済が遅れている
といった状態の場合は、残高管理だけで解決しようとしないことも重要です。
契約先へ早めに相談するほか、金融庁などが案内している相談窓口の利用も検討してください。
まとめ
借入残高を正確に管理するために重要なのは、 返済額を自分で残高から差し引くのではなく、契約先の公式情報を確認すること です。
今回、PayRhythmで次のモデルケースを確認しました。
| 内容 | 金額 |
|---|---|
| 返済前残高 | 380,000円 |
| 返済記録 | 12,000円 |
| 単純計算した場合の残高 | 368,000円 |
| 公式確認後に更新した残高 | 373,809円 |
このように、12,000円返済したからといって、残高がそのまま12,000円減るとは限りません。
残高管理では、
- 返済前の公式残高を確認する
- 実際の返済額を記録する
- 返済反映後に公式残高をもう一度確認する
- 現在残高を最新の数字へ更新する
という流れを習慣にすると、現在の借入状況を把握しやすくなります。
複数の借入がある場合は、それぞれ同じタイミングで残高を確認し、確認日とセットで一覧化してください。
PayRhythmでは、借入残高・返済額・返済日・返済履歴などをまとめて管理できます。
まずは契約先の公式情報で現在の借入残高を確認し、今の状況を正確に把握するところから始めてみてください。
PayRhythmで借入残高を一覧化し、毎月の変化を確認する
参考情報・参照資料
- CIC「情報開示とは」
- CIC「開示ではどんな情報を確認することができますか?」
- 日本信用情報機構(JICC)「開示を申し込む」
- 日本信用情報機構(JICC)「信用情報の内容と登録期間」
- CIC「信用情報開示報告書 表示項目の説明」
最終確認日:2026年8月5日
※信用情報の開示結果は、契約内容や登録状況を確認するための資料です。
※日常的な最新残高や当月返済額は、各契約先の公式アプリ、会員ページ、利用明細をご確認ください。
※返済額をそのまま借入残高から差し引かず、返済反映後に契約先が表示する残高をご確認ください。
執筆:PayRhythm編集部
内容確認:PayRhythm運営事務局